Dólar Oficial
$1.560
Dólar Blue
$1.565
Dólar Tarjeta
$2.028
Euro
€1.721,06
Real
R$284,18
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
EMANCIPACIÓN Y CRÉDITO
Solamente el 8% de los inquilinos jóvenes en San Miguel de Tucumán reúne los ingresos necesarios para acceder a una vivienda propia
Un informe de la Fundación Tejido Urbano reveló que apenas ocho de cada cien hogares inquilinos tucumanos califican para un crédito hipotecario de dos ambientes, por lo que se relega a la mayoría de las familias jóvenes a la dependencia del alquiler o del hogar familiar.
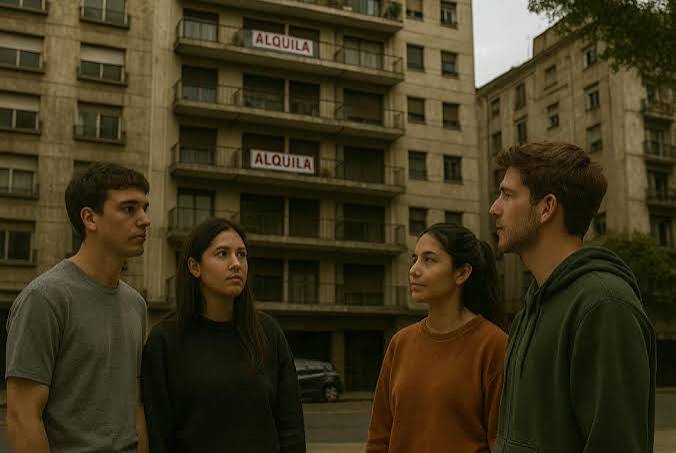
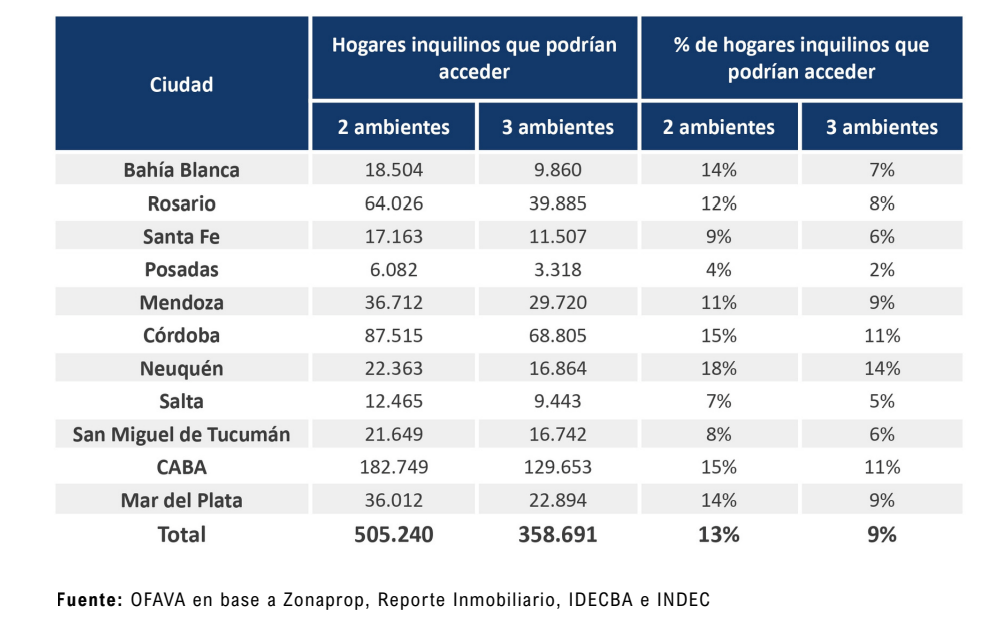
En el aglomerado urbano de San Miguel de Tucumán, apenas el 8% de los hogares inquilinos posee el nivel de ingresos formales requerido para calificar a un crédito hipotecario de dos ambientes, cifra que se reduce al 6% si se contempla un inmueble de tres ambientes. Esta severa restricción crediticia a escala local se inscribe en un preocupante contexto nacional diagnosticado por el Observatorio Federal de Acceso a la Vivienda Argentina (OFAVA) de la Fundación Tejido Urbano, bajo la dirección de Fernando Álvarez de Celis, donde 2,55 millones de jóvenes de entre 25 y 35 años (el 37% del total del país) se ven imposibilitados de independizarse y continúan conviviendo en el hogar de sus padres ante la insuficiencia salarial, las exigencias bancarias y la falta de expansión del mercado de alquileres.
El estudio, al que tuvo acceso Tendencia de Noticias, elaborado a partir de microdatos del INDEC, evidencia que en San Miguel de Tucumán existen 21.649 hogares inquilinos en condiciones teóricas de acceder a un préstamo hipotecario para adquirir un departamento de dos ambientes y 16.742 para uno de tres ambientes. Al comparar el desempeño tucumano con los 11 aglomerados urbanos analizados en la investigación, la capital provincial se ubica en el tramo inferior del escalafón nacional, aunque supera por estrecho margen a Salta, donde solo el 7% de los inquilinos accede a dos ambientes y el 5% a tres ambientes (12.465 y 9.443 hogares respectivamente). Sin embargo, Tucumán queda muy lejos del aglomerado con mejor desempeño del país, Neuquén, que encabeza el ranking con un 18% de hogares inquilinos aptos para dos ambientes y un 14% para tres ambientes, seguido por la Ciudad Autónoma de Buenos Aires y Córdoba, ambas con un 15% y 11% respectivamente. En el extremo opuesto del relevamiento nacional se sitúa Posadas como el aglomerado con peor indicador, donde apenas el 4% de los inquilinos puede costear un crédito para dos ambientes y un marginal 2% para tres ambientes.
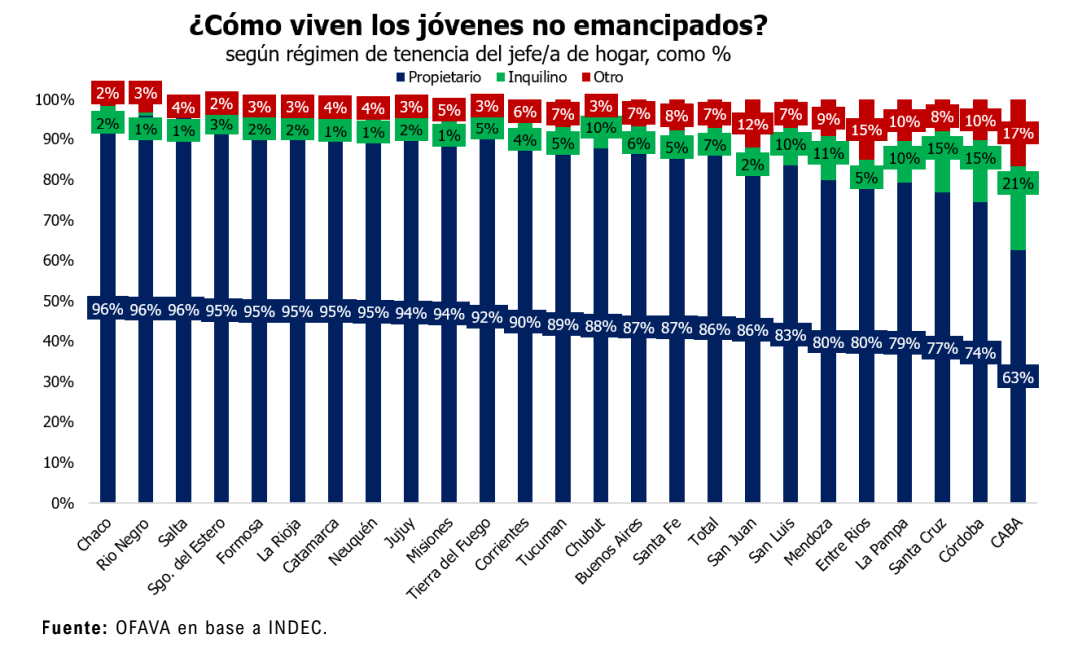
La radiografía de la población joven no emancipada en el Noroeste Argentino (NOA) expone profundas asimetrías estructurales. En provincias como Salta, el 96% de los jóvenes de entre 25 y 35 años no emancipados vive en casas cuyos jefes de hogar son propietarios, mientras que en Santiago del Estero, La Rioja y Catamarca la cifra alcanza el 95%, y en Jujuy el 94%. En Tucumán, si bien el 89% de los jóvenes no emancipados reside en viviendas de padres propietarios, un 5% habita en hogares inquilinos y un 7% bajo otras formas de tenencia. De acuerdo con las conclusiones del reporte de Tejido Urbano, esta elevada concentración en inmuebles propios en las provincias norteñas no refleja una elección voluntaria, sino la falta de alternativas en mercados donde la oferta de alquileres es sumamente acotada o inaccesible para los salarios iniciales.
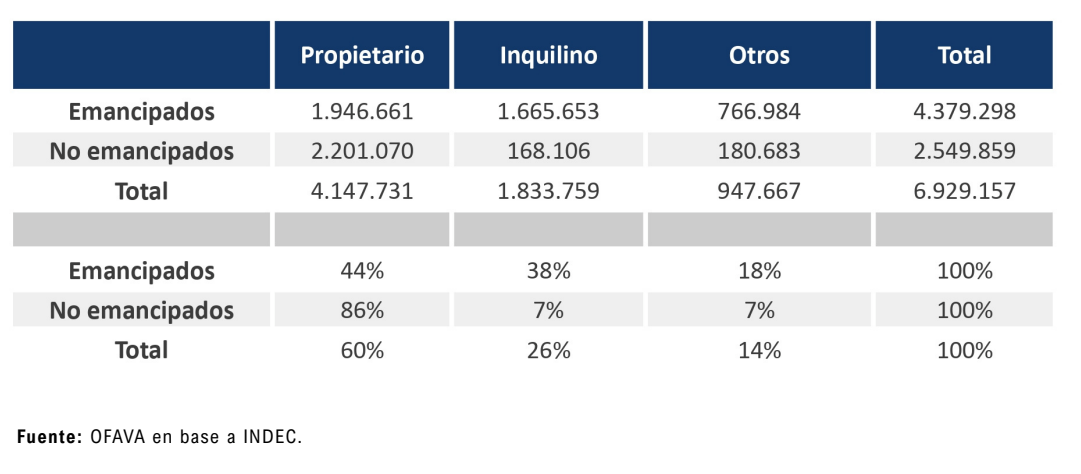
A nivel nacional, el universo estudiado comprende a 6,9 millones de jóvenes de 25 a 35 años. De ese total, 4,4 millones (el 63%) lograron emanciparse y formar sus propios hogares: un 44% de ellos es propietario (1,94 millones), un 38% alquila (1,66 millones) y un 18% accede mediante otros mecanismos. En cambio, entre los 2,55 millones de jóvenes que no han podido emanciparse (el 37%), el 86% vive en hogares familiares propietarios (2,20 millones) y solo un 7% en hogares inquilinos (168 mil), lo que confirma que el alquiler funciona como la principal puerta de entrada a la independencia residencial cuando existen ingresos y oferta suficiente.
Para calcular la capacidad real de acceso al crédito hipotecario, la investigación de OFAVA y Tejido Urbano estableció un modelo de evaluación sobre los hogares inquilinos con empleo formal en los 11 principales centros urbanos del país. Se tomó como referencia un préstamo hipotecario UVA por un monto de 75.000 dólares a 20 años de plazo, con una tasa de interés anual del 7,5% y la condición de que la cuota mensual no supere el 25% del ingreso total familiar, aplicando además los ajustes metodológicos del CEDLAS para corregir la subdeclaración de ingresos. El resultado consolidado indica que solo 505 mil hogares inquilinos (el 13% del total de las once ciudades) calificarían para una unidad de dos ambientes y 358 mil (el 9%) para una de tres ambientes, concentrándose dos de cada tres postulantes aptos entre CABA, Córdoba y Rosario.
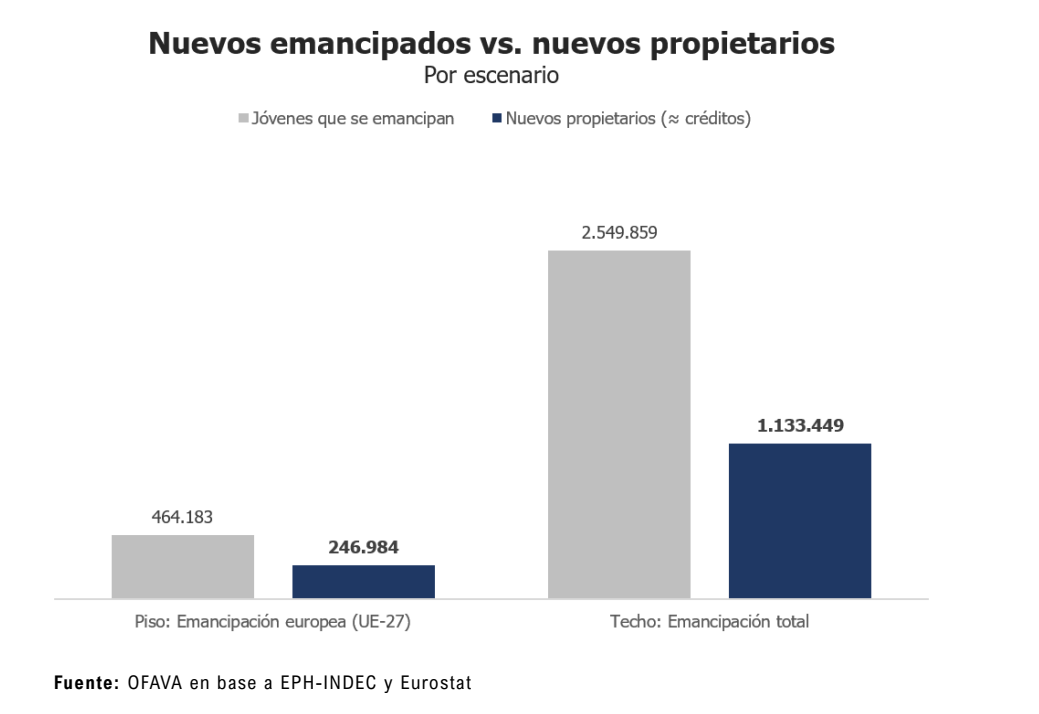
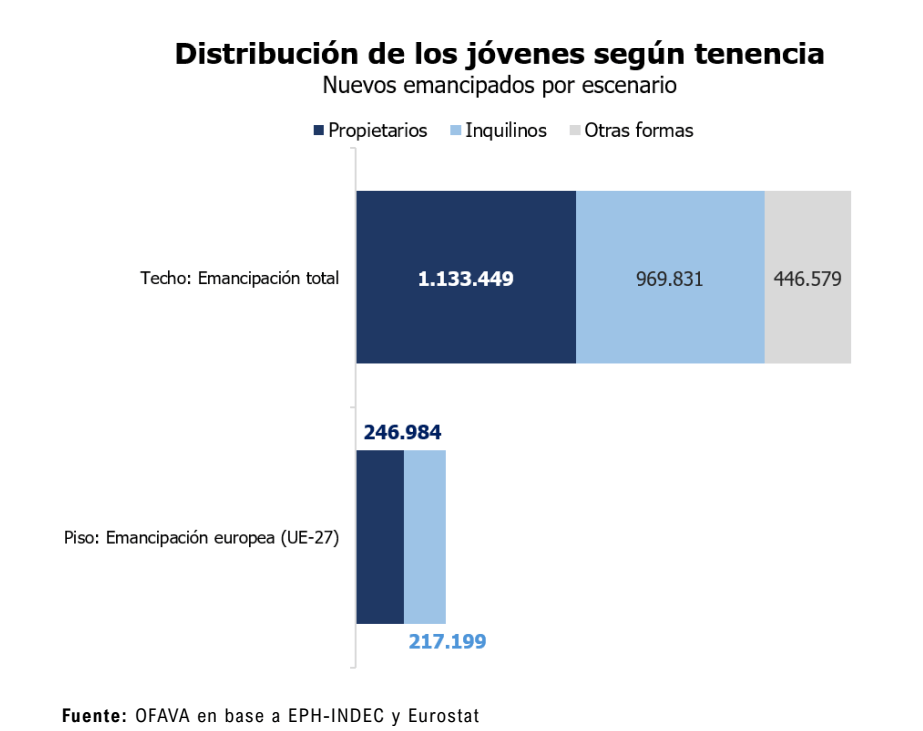
Asimismo, el informe proyectó dos escenarios de demanda potencial de financiamiento para abordar la problemática de la emancipación juvenil en la Argentina. El primer escenario, denominado Emancipación Europea, plantea reducir la tasa de no emancipación del 37% actual al 30,1%, nivel equivalente al promedio de la Unión Europea. Esta meta implicaría emancipar a unos 460 mil jóvenes, requiriendo un piso de 250 mil créditos hipotecarios y la incorporación de 217 mil viviendas en alquiler. El segundo escenario, denominado Emancipación Total, simula la absorción completa de los 2,55 millones de jóvenes no emancipados, lo que fijaría un techo de 1,1 millones de préstamos hipotecarios y casi un millón de nuevos contratos de alquiler.
Finalmente, el análisis concluye que el crédito hipotecario resulta indispensable pero insuficiente por sí solo para resolver el déficit habitacional de la juventud, dado que los jóvenes que aún viven con sus padres enfrentan condiciones laborales e ingresos sensiblemente más débiles e inestables que las familias ya independizadas. Por este motivo, Tejido Urbano enfatiza que la expansión del mercado de alquileres y el estímulo al crédito bancario constituyen políticas públicas complementarias e insustituibles para garantizar el derecho a la vivienda y favorecer el desarrollo autónomo de las nuevas generaciones.

Más de tendencias