Dólar Oficial
$1.570
Dólar Blue
$1.570
Dólar Tarjeta
$2.041
Euro
€1.714,77
Real
R$277,64
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
JURISPRUDENCIA TRIBUTARIA FEDERAL
Otra vez, la Corte Nacional ordena revisar la constitucionalidad del TEM en Tucumán
El Máximo Tribunal de la Nación dejó sin efecto una sentencia provincial que avalaba el Tributo Económico Municipal a favor del municipio capitalino y ordenó emitir un nuevo dictamen ajustado al derecho intrafederal.
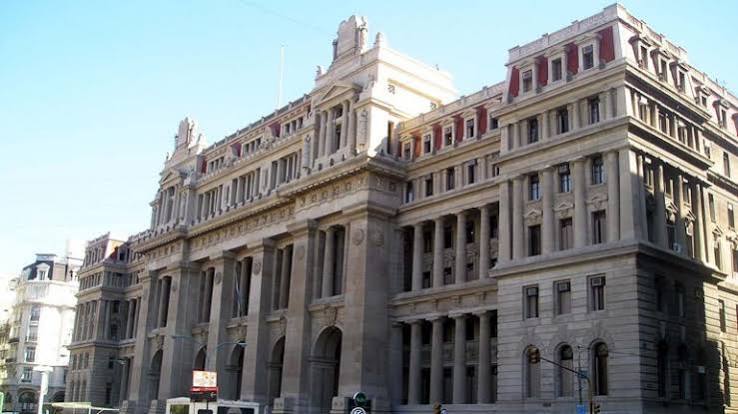
La decisión de la Corte Suprema de Justicia de la Nación de desestimar la sentencia provincial que respaldaba la validez del Tributo Económico Municipal (TEM) frente a la empresa distribuidora de gas natural Naturgy (ex Gasnor) sienta un nuevo precedente determinante sobre las facultades recaudatorias de los gobiernos locales. Al ordenar revisar la constitucionalidad de las tasas comunales a la luz del esquema de coparticipación federal y las normativas de concertación, el Máximo Tribunal establece un claro condicionamiento a las administraciones municipales de Tucumán, restringiendo la imposición de gravámenes locales que colisionen con los principios de armonía tributaria o resulten análogos a tributos contemplados en el ordenamiento nacional.
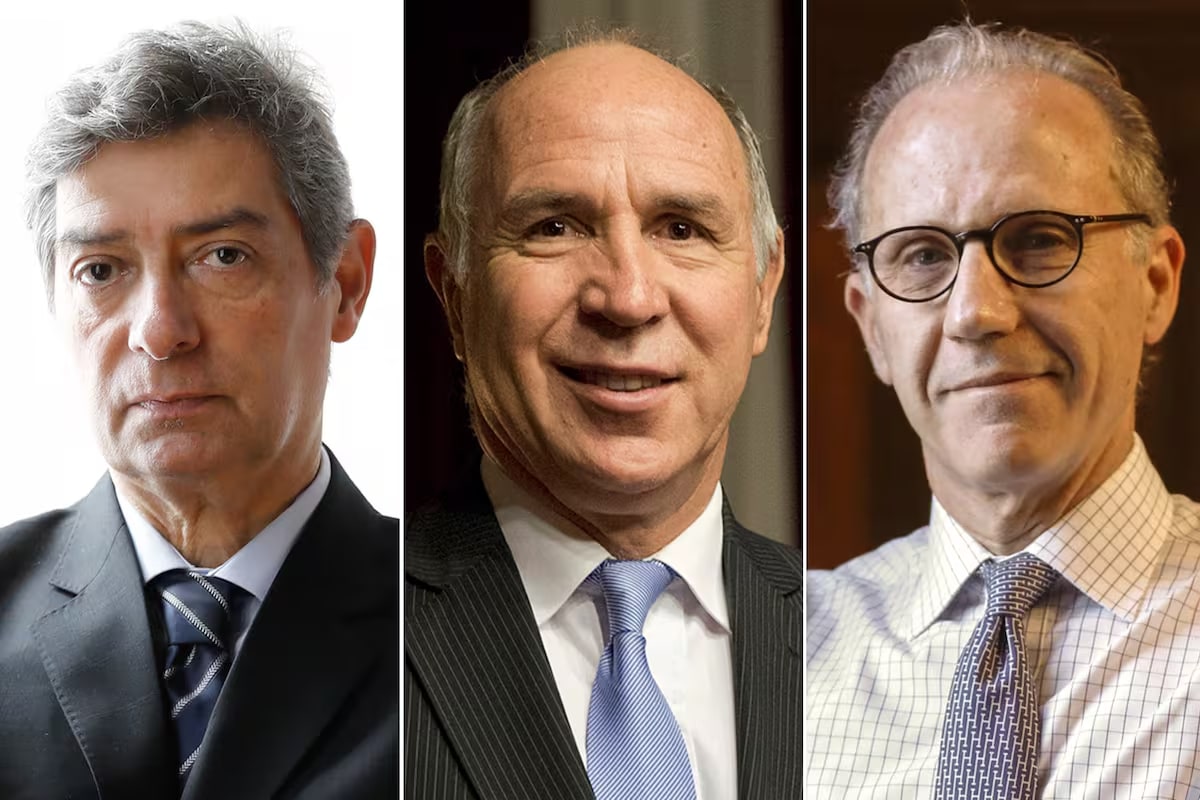
En los autos caratulados "Recurso de hecho deducido por la parte actora en la causa Gasnor S.A. c/ Municipalidad de San Miguel de Tucumán s/ acción declarativa", la Corte Suprema, en su fallo del pasado 5 de noviembre, evaluó la procedencia de la queja elevada por la empresa representada por María Mercedes Mijalchik, con el patrocinio letrado de María Inés Giménez y Alberto Tarsitano. En los considerandos de la resolución, los magistrados dictaminaron: "Que las cuestiones planteadas en los presentes autos resultan sustancialmente análogas a las tratadas y resueltas en el precedente de Fallos: 348:534 ('Refinería del Norte S.A.'), a cuyos fundamentos y conclusiones corresponde remitir por razón de brevedad". En consecuencia, con la firma digital de los jueces Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti (foto inferior), el fallo dispuso: "Por ello, se hace lugar a la queja, se declara procedente el recurso extraordinario y se revoca la sentencia apelada. Con costas. Reintégrese el depósito del artículo 286 de Código Procesal Civil y Comercial de la Nación. Remítase la presentación directa y vuelvan los autos al tribunal de origen para que, por quien corresponda, se dicte un nuevo fallo con arreglo al presente".
En el precedente citado de Refinería del Norte S.A., dictado contra la Municipalidad de La Banda del Río Salí, el tribunal nacional había revocado en junio del año pasado el criterio de la justicia provincial tras dejar sentado que la potestad tributaria municipal no es ilimitada y debe ejercerse en armonía con las leyes federales de coparticipación 23.548 y de impuesto a los combustibles 23.966. En aquella oportunidad, la Corte sostuvo que los municipios no pueden prescindir de los compromisos asumidos por la Provincia al adherir a regímenes federales ni superponer tasas locales a impuestos nacionales, remarcando que los distintos estamentos estatales están obligados a coordinar sus sistemas impositivos sin destruirse ni competir entre sí.
A modo de contextualización sobre el origen de los reclamos en la capital tucumana, la controversia cobró volumen en la vía administrativa cuando la firma Gasnor (actualmente Naturgy) interpuso varios recursos de apelación contra resoluciones de la Dirección de Ingresos Municipales que le exigía una deuda en concepto de intereses por diferentes períodos de tiempo, sumada a una multa por infracción al Código Tributario Municipal. En su recurso, la distribuidora alegó la inconstitucionalidad del gravamen por atentar contra la Ley de Coparticipación Federal y por ser análogo a Ingresos Brutos, IVA y Ganancias, sosteniendo además que carecía de la contraprestación de un servicio directo requerida para la validez de una tasa. Sin embargo, la Intendencia a cargo de Rossana Chahla, con base en dictámenes de la Secretaría de Ingresos Municipales y la Fiscalía Municipal, rechazó los planteos al argumentar que el tributo se encuadra en la autonomía municipal otorgada por la Constitución provincial y ordenó proseguir con el cobro.
A partir del pronunciamiento del Máximo Tribunal de la Nación, la Corte Suprema de Justicia de Tucumán deberá rever el fallo apelado y emitir un nuevo dictamen ajustado al marco constitucional federal. Esta obligación de reexaminar la cuestión condiciona el margen de acción de los municipios tucumanos, ya que una sentencia de fondo contraria a la postura de la intendencia impediría continuar recaudando a través de este tipo de tributos y forzaría la readecuación de sus ordenanzas fiscales al régimen impositivo federal.


Más de politica