Dólar Oficial
$1.540
Dólar Blue
$1.560
Dólar Tarjeta
$2.002
Euro
€1.728,43
Real
R$292,93
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
NÚMEROS EN ALERTA
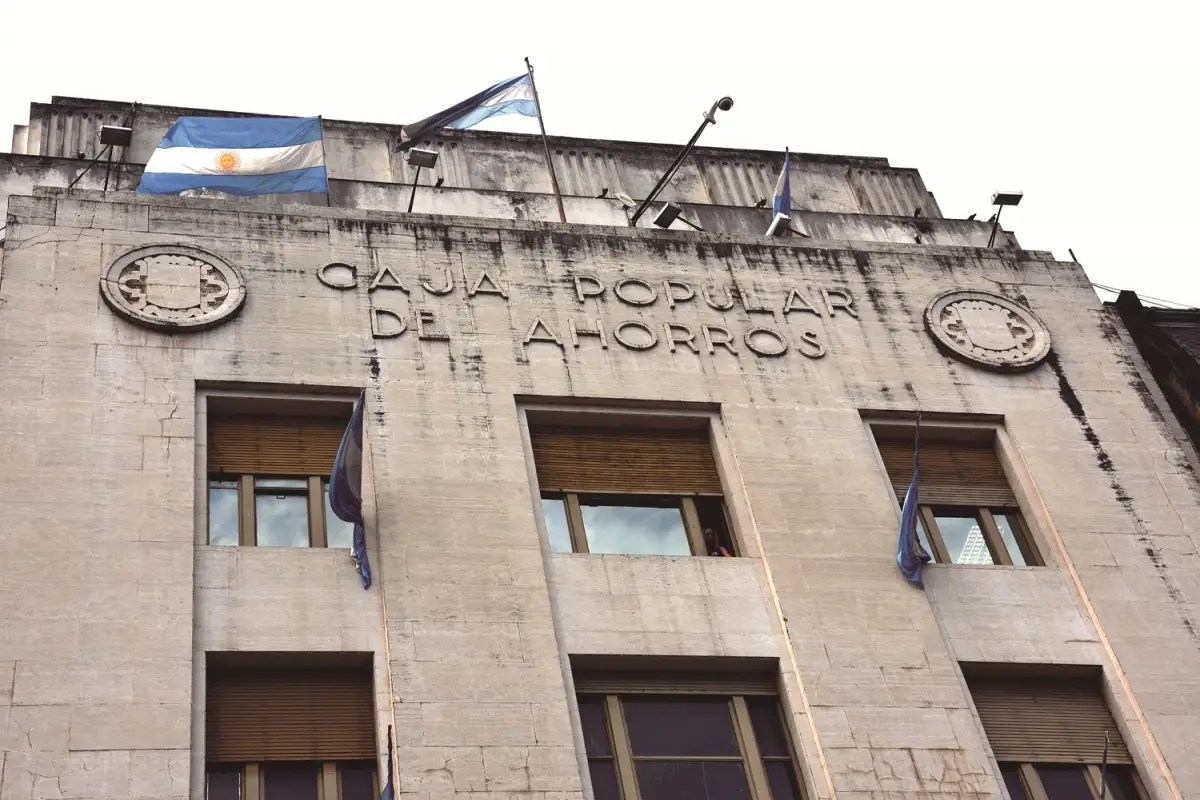
El debate por la Fiduciaria de Tucumán expuso un rojo financiero de $21.700 millones en la Caja Popular y severas deficiencias operativas
El informe de la Cuenta de Inversión 2025 confirmó el quebranto financiero de la institución estatal y detectó serias irregularidades contables, lo que respalda la postura del gobernador Osvaldo Jaldo sobre la fragilidad del organismo.

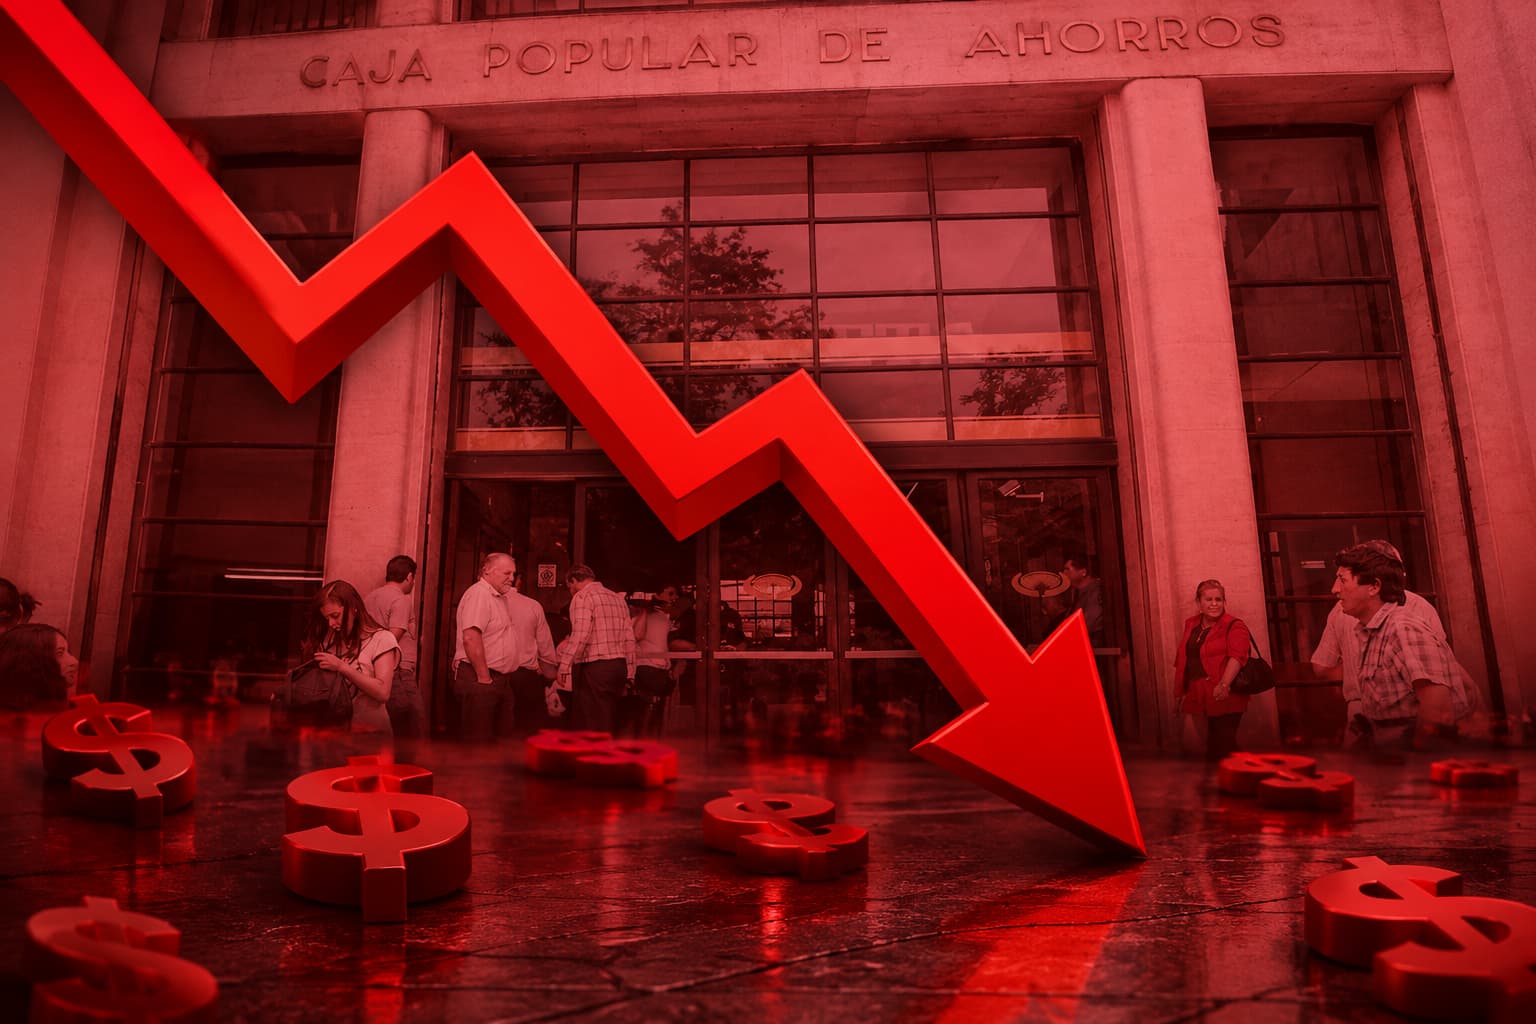
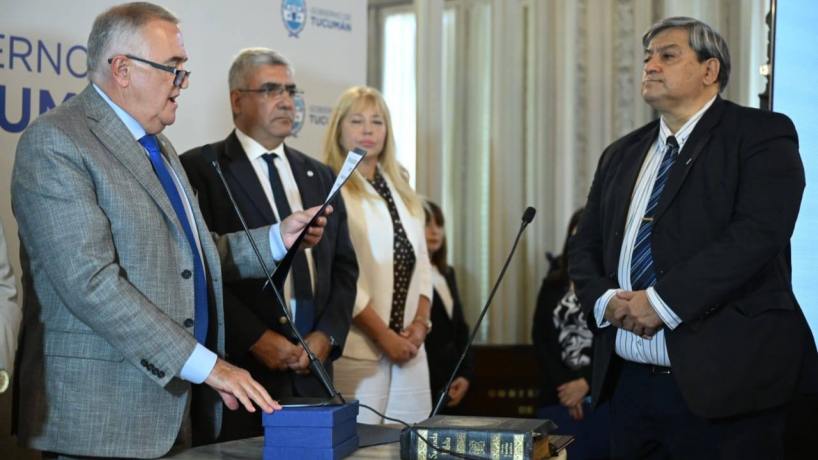
El gobernador de Tucumán, Osvaldo Jaldo, justificó la creación de la Fiduciaria provincial al advertir públicamente sobre la frágil e inestable situación económica de la Caja Popular de Ahorros, al señalar que al organismo no le sobran fondos y que apenas alcanza a cubrir la nómina salarial. Esta postura del Poder Ejecutivo encontró un contundente respaldo técnico en los datos oficiales de la Cuenta de Inversión 2025 elaborada por el Tribunal de Cuentas de la Provincia y girada a la Legislatura, donde se revela que la institución financiera estatal cerró su ejercicio económico con un quebranto superior a los $21.672 millones, además de presentar un catálogo de omisiones normativas, estados presupuestarios no fiables, falta de rendición de fondos especiales e imposibilidad de verificar la razonabilidad de sus balances.
El debate sobre la realidad financiera de la entidad pública cobró protagonismo político a raíz de los cuestionamientos formulados por legisladores de la oposición frente al proyecto para constituir la Fiduciaria de Tucumán S.A.U. Ante las críticas que sugerían utilizar la estructura de la Caja Popular de Ahorros para otorgar créditos al sector productivo, el mandatario provincial salió al cruce sosteniendo que la entidad no se encuentra en condiciones financieras de asumir tales funciones. Al argumentar la necesidad de proteger el patrimonio de la institución, Jaldo afirmó que a la Caja Popular "no le sobran los fondos" y que "está pagando justo los sueldos", remarcando la obligación de cuidar sus arcas ante la inestabilidad imperante. En ese mismo sentido, el gobernador enfatizó: "Bajo ningún punto de vista queremos comprometer a la Caja Popular, como en épocas anteriores, con créditos a particulares que luego terminan en juicio y terminan sacando fondos que son tan necesarios".
Las apreciaciones vertidas por el titular del Poder Ejecutivo quedaron ratificadas con cifras concretas en el análisis del Tribunal de Cuentas contenido en el Acuerdo Nº 3482/2026 sobre la Cuenta de Inversión. En el apartado dedicado a las entidades descentralizadas que no consolidan, los auditores resaltaron el severo deterioro patrimonial de la institución al consignar de manera textual: "Como punto relevante, cabe destacar que el organismo expone en su Estado de Resultados, por el periodo anual finalizado el 30 de junio de 2025, una Pérdida de $21.672.873.262.- y en la comparativa con el ejercicio anterior, se expone una Pérdida de $8.791.470.484.- (ejercicio 2.024)". Como consecuencia de estas inconsistencias y del incumplimiento de los marcos contables vigentes, el órgano de control emitió un dictamen categórico al señalar: "En función de las tareas de control realizadas y de los fundamentos expuestos precedentemente, se concluye que el Estado de Ejecución Presupuestaria de la Caja Popular de Ahorros no presenta razonablemente la información presupuestaria correspondiente al 31/12/2025".
El informe de auditoría detalló múltiples faltas a la Ley de Administración Financiera y a las resoluciones de cierre emitidas por la Contaduría General de la Provincia. Respecto a la confección de la documentación presupuestaria, el documento indica que "el Balance de Ejecución Presupuestaria de la Institución no se ajusta a lo dispuesto en el Anexo V de la Resolución Nº 153/25 de la Contaduría General de la Provincia, respecto de los gastos, no se exponen los créditos presupuestarios originales ni el saldo pendiente de ordenar. Asimismo, en relación con los recursos, no se detallan las correspondientes etapas de su ejecución, incumpliendo la estructura y el contenido de la citada normativa. En este sentido se advierte el incumplimiento a la Ley de Administración Financiera en sus artículos 45 y 46". A ello se suma que el organismo "no presupuesta la totalidad de los Recursos, no pudiéndose determinar qué porcentaje de lo recaudado se expone en el presupuesto de la provincia".
Asimismo, los técnicos del Tribunal de Cuentas desarmaron un intento de la entidad de mostrar un saldo favorable en sus números. Al evaluar un Estado de Resultados Presupuestario/Ejecutado donde se pretendía informar un superávit de $972.852.685, el reporte aclaró que no se pudo verificar dicha suma "debido a que el mismo se obtiene de la diferencia de Ingresos Operativos Totales a fecha 30/06/2.025 y Gastos Presupuestarios a fecha 31/12/2.025; por lo que resulta incorrecta su exposición". Del mismo modo, la auditoría observó una "incorrecta exposición en el Balance de Ejecución Presupuestaria de la suma de $67.843.251.384,86 en la etapa de Ordenado a Pagar, la cual supera al importe del Compromiso registrado", añadiendo una falencia institucional básica: "Tanto el Balance de Ejecución Presupuestaria como el Estado de Ejecución Presupuestaria y el Estado de Resultado de la Institución, no se encuentran suscriptos por la máxima autoridad de la misma".
En lo referido al manejo de fondos específicos y programas especiales, la fiscalización reveló ausencias de respaldo documental y desviaciones normativas. Sobre el Fondo de Reserva para Juegos, que expuso saldo cero tras absorber el resultado negativo del sector, el informe concluyó que "no fue posible obtener evidencia suficiente y adecuada que permita verificar la razonabilidad del saldo inicial ni del importe absorbido durante el ejercicio, atento a que este último proviene de un saldo al cierre del ejercicio anterior cuyo origen, cálculo, composición y respaldo documental no pudieron ser verificados". Respecto al Fondo Provincial del Deporte (Ley Nº 6.982), se constató que "si bien el organismo procedió a registrar contablemente una previsión vinculada al Fondo Provincial del Deporte, no surge que se haya dado efectivo cumplimiento a la obligación prevista en el artículo 22, inciso 8, de la Ley N° 6.982, en cuanto dispone la integración y depósito del importe correspondiente en la cuenta especial". En el ámbito fiduciario, se advirtió que el Fideicomiso del Fondo Rotatorio de la Cuenca Lechera Trancas "continúa con registros informales y manuales", mientras que la administración de la cartera del Ex Banco Residual registró un saldo de capital de $85.940.424,54 pendiente de regularización normativa.
Finalmente, la Cuenta de Inversión remarcó los compromisos pendientes con el sistema sanitario y las acciones de control judicializadas. Al cierre del ejercicio, la Caja Popular registraba una deuda acumulada de $673.949.938 a favor del Sistema Provincial de Salud (SIPROSA) en concepto de aportes devengados según la Carta Orgánica de la entidad. El informe recordó además que "mediante Acuerdo Nº 2.492 de fecha 12 de junio de 2.024 el Tribunal de Cuentas dio inicio a un Juicio de Responsabilidad al Interventor de la Caja Popular de Ahorros, como consecuencia de la auditoría realizada por el incumplimiento de los artículos 21 y 21 bis de la Ley 5.115". A las deficiencias operativas se añade un desfase cronológico estructural, dado que la ley del organismo establece su cierre de ejercicio el 30 de junio, difiriendo del calendario anual de la Administración Provincial, razón por la cual el órgano de control recomendó confeccionar balances especiales al 31 de diciembre para transparentar la gestión de la entidad financiera.


Más de politica